

火災保険で雨漏りは修理できるの?!適用条件と経年劣化の判断基準
あま市・津島市・愛西市・清須市・大治町・名古屋市を中心に外壁塗装・屋根塗装・屋根工事・雨漏り・防水工事・リフォーム専門店モレナシホームです。
こちらのアドバイス集で外壁塗装・屋根塗装・屋根工事・雨漏り・防水工事・リフォームにアドバイスや最新情報をお届けします。きっとお役に立てる情報もあると思いますので是非参考にしてください
「突然の雨漏りで天井にシミができてしまった」「屋根の修理費用が高額で困っている」といった悩みを抱えていませんか?
実は、火災保険で雨漏りは修理できる可能性があります。
火災保険は火事のときだけでなく、台風や大雨などの自然災害による被害も補償してくれる心強い味方です。
しかし!すべての雨漏りが対象になるわけではありません。
この記事では、プロの視点から火災保険が適用される条件や、多くの人が直面する「経年劣化」との判断基準について分かりやすく解説します。
【結論】火災保険で雨漏りは修理できる
結論からお伝えすると、火災保険を使って雨漏り修理を行うことは可能です。
ただし、保険金が支払われるためには明確な条件があります。
適用条件は「自然災害」による損害
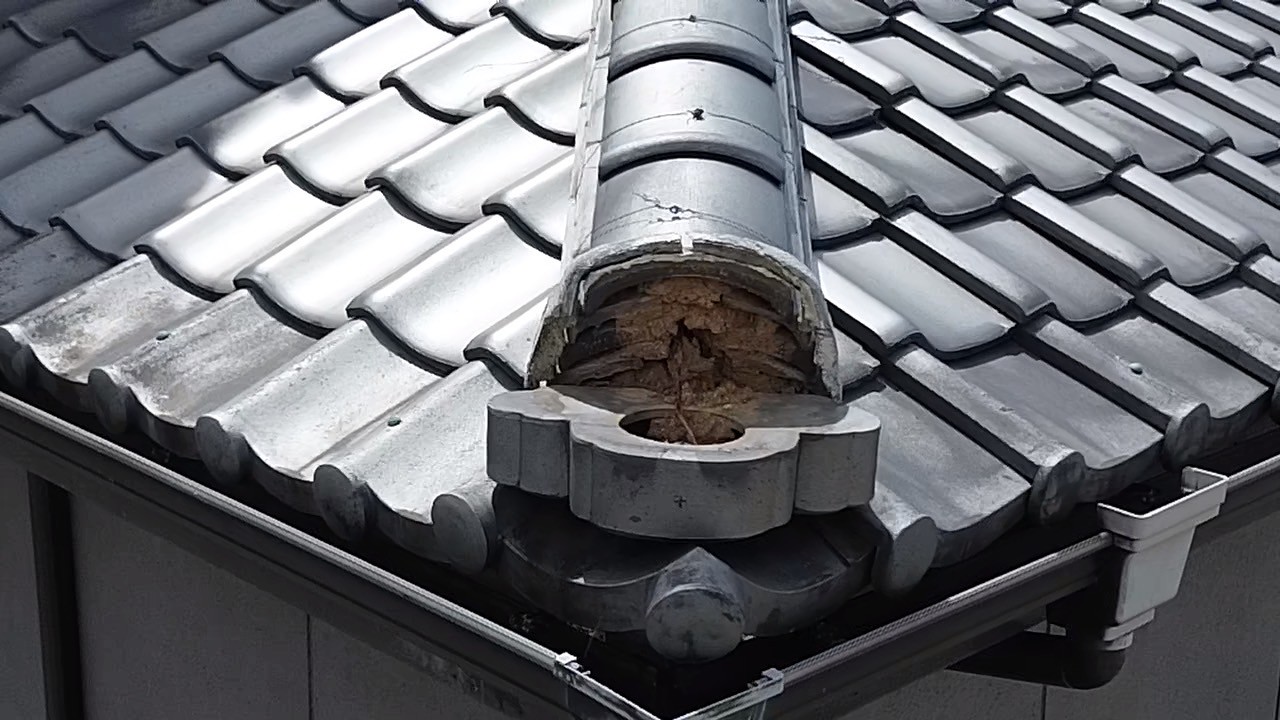
火災保険の補償対象となるのは、台風や強風、雹(ひょう)、大雪などの「自然災害」によって建物が損害を受けた場合です。
例えば、台風の強風で屋根瓦がズレたり、飛来物で外壁に穴が開いたりしたことが原因で雨漏りが発生したなら、それは風災(ふうさい)として認められます。
保険会社に「災害が原因であること」を正しく証明できれば、修理費用が補償されます。
しかし、経年劣化による外壁や屋根にひび割れなどが生じている場合、「風災」によるものではなく「経年劣化」による雨漏りとして判断されてしまう可能性があります。
経年劣化や施工不良は対象外
一方で、建物の老朽化による「経年劣化」や、新築・リフォーム時の「施工不良」が原因の雨漏りは保険適用外となります。
火災保険はあくまで「予測できない突発的な事故」を補償するものであり、時間の経過とともに避けられない劣化は対象になりません。
雨漏り修理で保険が下りないケースの多くは、この経年劣化と判断されることが原因です。
保険が適用される自然災害の具体例
どのような状況であれば「自然災害」として認められるのでしょうか。代表的な4つのケースを紹介します。
風災(台風・強風)による屋根の破損
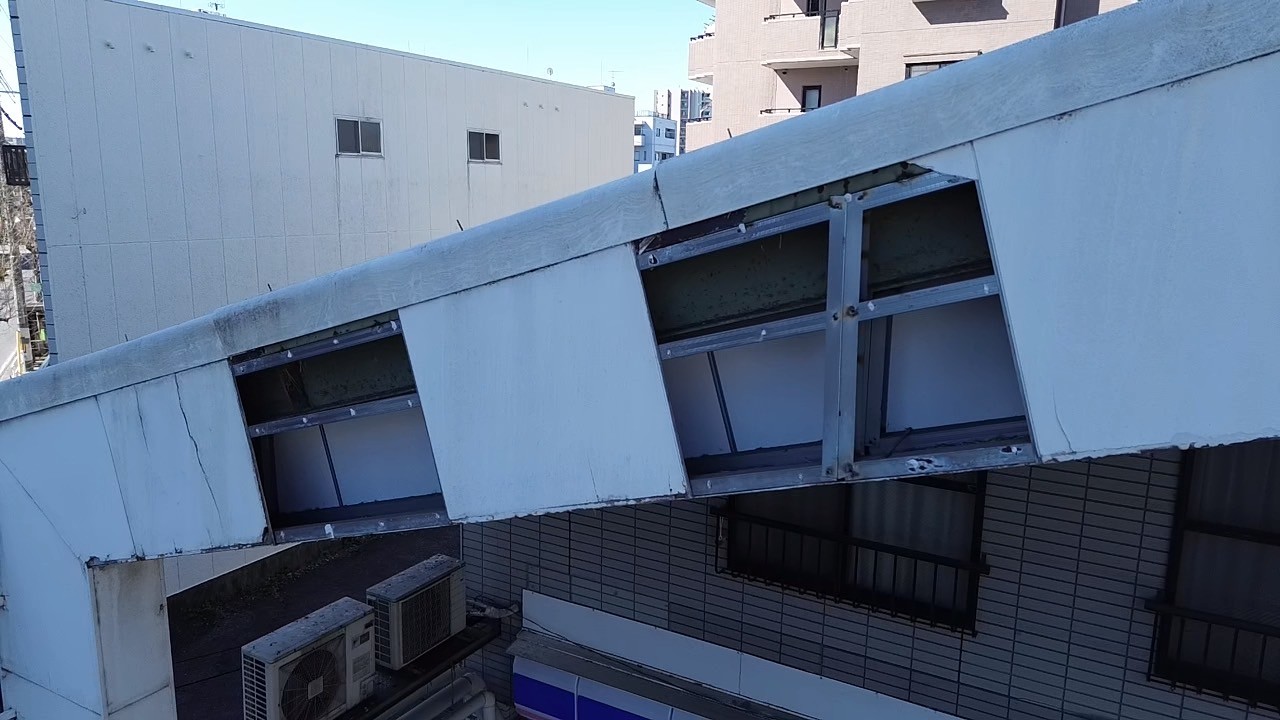
台風や突風などの強い風によって屋根材が剥がれたり、雨どいが歪んだりした損害を「風災」と呼びます。
- 台風で瓦が飛んでしまった
- 強風で飛んできた看板が屋根に当たり、ひび割れた
- 突風で雨どいが外れ、雨水が外壁に直接かかるようになった
このような状況から雨漏りに発展した場合、火災保険の風災補償が適用される可能性が非常に高いです。
雪災(大雪の重み)による屋根の歪み
積もった雪の重みや、屋根からの落雪によって建物が破損することを「雪災」といいます。
- 雪の重みで屋根が歪み、隙間から雨水が入るようになった
- 落雪によってカーポートや雨どいが破損した
これらは雪国だけでなく、たまに大雪が降る地域でも保険適用の対象となります。
雹災(ひょう)による屋根や外壁の穴
空から降ってきた雹(ひょう)の衝撃で、屋根材や外壁、窓ガラスなどが破損することを「雹災」といいます。
雹はピンポイントで激しい被害をもたらすことがあり、屋根に小さな穴が開くことも珍しくありません。
目視では気づきにくい被害ですが、専門業者の調査で判明すれば補償を受けられます。
物体の落下・飛来による損傷
建物外部から何かが飛んできたり、落ちてきたりして建物が傷ついた場合も補償の対象です。
例えば、
「近所の木が倒れて屋根を直撃した」
「走行中の車が跳ね上げた石で外壁が傷ついた」
といったケースです。
これらが原因で雨漏りが発生した場合も、火災保険で修理できる可能性があります。
火災保険で補償される水害は?
火災保険に水災の補償を付帯している場合、洪水で被った以下のような損害を補償してもらうことができます。
なお、床上浸水として補償されるのは、土間等を除いた居住部分の床に浸水被害が生じた場合です。
- 集中豪雨で河川が氾濫、床上まで浸水して建具に被害を受けた
- 台風により堤防が決壊、住宅損壊のみならず家具が水没して使えなくなった
- 雪融け水が大量にあふれる融雪洪水により、床上浸水の被害を受けた
洪水のほか、集中豪雨や台風で低地に水が貯まるなどして起こる内水氾濫や、土砂災害、落石、高潮などによる損害も水災の補償対象となっています。
たとえば、以下のような損害をカバーできます。
- 集中豪雨で道路が冠水、住宅にも水が押し寄せて床上浸水の被害を受けた
- 台風で起きた土砂災害により、住宅が倒壊した
- 台風で起きた高潮により、住宅が浸水被害を受けた
水災ではこのように、河川のそばで起こる洪水だけではなく、海沿いや内陸、山沿いなど、河川から離れたところで起きる水害も補償されます。
保険適用外になる主な原因と判断基準
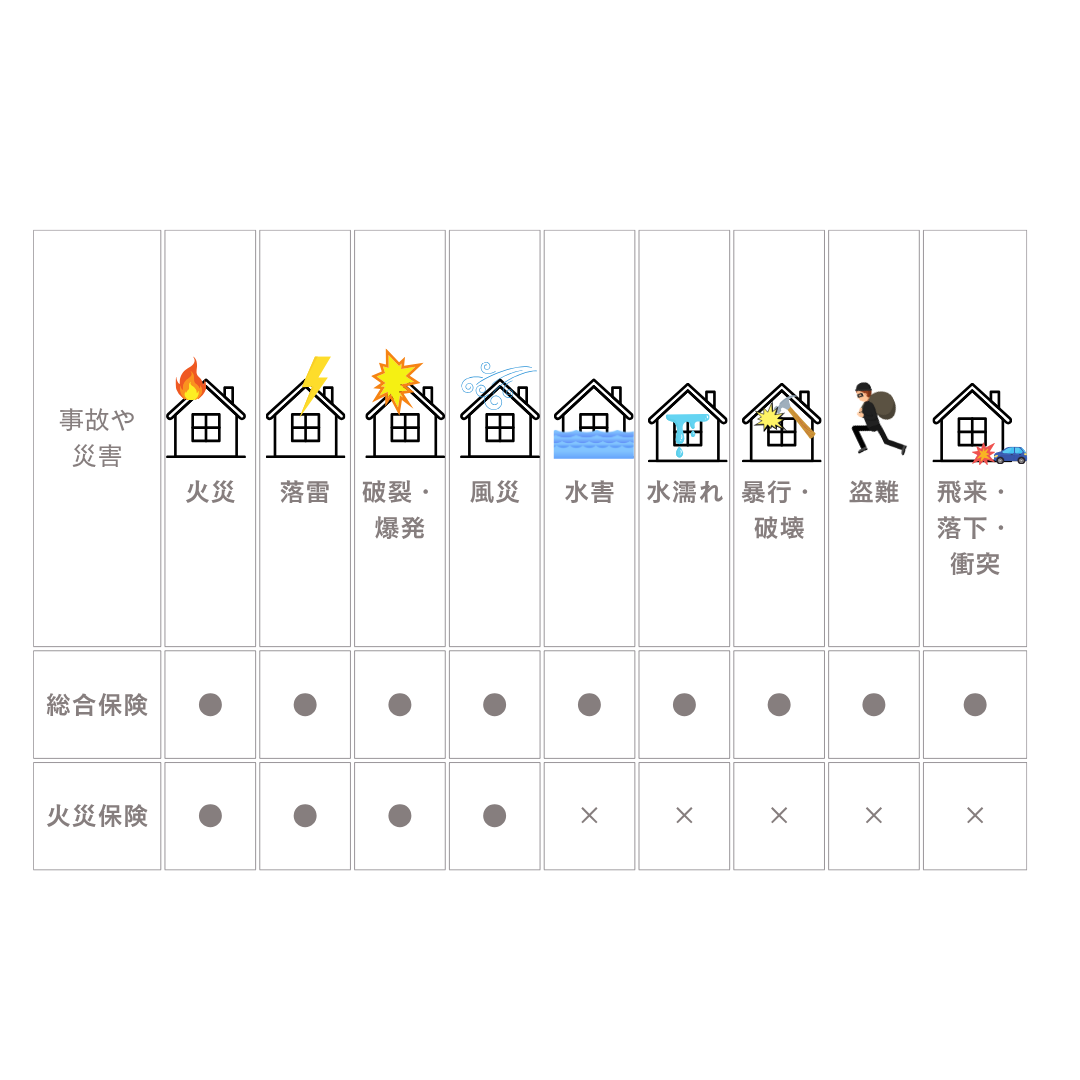
保険金が支払われない「対象外」のケースについても正しく理解しておきましょう。
経年劣化と判断される症状
「経年劣化」とは、年月が経つにつれて建物が自然に傷んでいくことを指します。
- 塗装の剥がれや色あせ
- ゴムパッキンやコーキング材のひび割れ
- 金属部分のサビによる腐食
これらは自然災害ではなく「メンテナンス不足」とみなされるため、雨漏り保険の対象外となります。
※特に築20年以上の住宅で、一度もメンテナンスをしていない場合は注意が必要です。
新築・リフォーム後の施工不良
家を建てた際や、過去の修理時のミスが原因で雨漏りした場合は、火災保険ではなく「施工業者の責任」となります。
この場合、新築であれば住宅瑕疵担保責任保険などが適用される可能性があるため、まずは施工したハウスメーカーや工務店に相談しましょう。
人的な過失や故意による損害
自分自身で屋根を傷つけたり、わざと壊したりした場合は当然ながら保険は使えません。
また、「雨漏りしていることを知りながら長期間放置して被害を拡大させた」場合も、過失とみなされて保険金が減額されたり、支払われなかったりすることがあります。
地震・噴火・津波(地震保険の範囲)
地震による揺れで屋根瓦がズレて雨漏りした場合は、火災保険ではなく「地震保険」の対象です。
火災保険と地震保険は別物であるため、地震保険に加入していないと補償されません。
台風による雨漏りなのか、地震による雨漏りなのかを明確に区別する必要があります。
火災保険の水災で補償されない場合も!
同じ水による被害でも、地震や噴火が原因で起きる津波で住宅等が被った損害は、水災では補償されません。
津波による損害は、地震保険で補償されます。
地震等が原因で起きる土砂災害も同様に地震保険で補償されます。
他方、マンションの上階で発生した水漏れや、給排水設備の事故が原因で生じた室内および家財の水ぬれ損害は、水災ではなく火災保険の補償のひとつ「水ぬれ」で補償されます。
補償範囲はどこまで?修理費用の内訳
火災保険でカバーされるのは、屋根の修理代だけではありません。
屋根や外壁など建物の修理費用
雨漏りの原因となった箇所を直すための費用がメインの補償となります。
屋根材の交換費用だけでなく、修理に必要な足場代も含まれるのが一般的です。足場代は20万円〜30万円ほどかかることもあるため、これが保険で賄えるのは大きなメリットです。
天井や壁紙など内装の復旧費用
雨漏りによって汚れてしまった天井のシミや、剥がれた壁紙の張り替え費用も補償対象に含まれます。
建物そのものへの被害として認められるため、内装の修繕費用も忘れずに申請しましょう。
雨漏りで濡れた家財の損害
火災保険の契約に「家財」が含まれている場合、雨漏りで壊れた家電や家具も補償されます。
- 雨漏りでテレビが故障した
- クローゼットの中の服がカビてしまった
これらは家財保険の範囲となります。建物だけでなく家財も契約しているか、保険証券を確認してみてください。
保険申請から修理完了までの5ステップ
スムーズに保険金を受け取るための具体的な流れを解説します。
1. 被害状況を写真で記録する
まずは被害箇所をスマホなどで撮影しましょう。
屋根の上など危険な場所は無理をせず、室内の雨漏り跡や、庭に落ちている屋根の破片などを撮影しておきます。写真は保険会社が損害を判断する重要な証拠になります。
2. 保険会社へ事故受付の連絡
契約している保険会社や代理店に「雨漏りが発生した」と連絡します。
いつ、どのような状況(台風など)で被害に遭ったのかを伝えてください。
後日、保険金請求書などの必要書類が郵送されてきます。
3. 修理業者へ調査と見積りを依頼
信頼できる修理業者に連絡し、被害状況の調査と修理費用の見積もりを依頼します。
この際、「火災保険を使いたい」と伝えておくと、保険申請に必要な写真撮影や書類作成をスムーズにサポートしてくれます。
4. 保険会社の鑑定人による損害調査
保険会社から派遣された「損害保険鑑定人」が現地調査に来ることがあります。
提出された見積書と実際の被害状況を照らし合わせ、自然災害によるものかを厳密にチェックします。
すべてのケースで調査があるわけではありませんが、高額な請求の場合は行われることが多いです。
5. 保険金受領と修理契約
保険会社から承認された保険金が指定口座に振り込まれます。
保険金の額が確定してから、修理業者と正式に契約を結び、工事を開始します。
保険金が修理費用に足りない場合は、自己負担額を調整するか、工事内容を見直す必要があります。
雨漏りの保険申請に関するよくある質問
よく寄せられる疑問にお答えします。
申請に期限はある?(損害から3年)
火災保険の請求期限は、被害に遭った日から「3年」と法律で定められています。
しかし、時間が経つほど「自然災害によるものか、経年劣化によるものか」の判断が難しくなります。
自然災害を受けて雨漏りが発生した場合、見つけたらすぐに申請するのが鉄則です。
免責金額とは?自己負担額のこと
免責金額とは、保険金が支払われる際に差し引かれる「自己負担額」のことです。
例えば免責金額が5万円に設定されている場合、修理費用が30万円であれば、支払われる保険金は25万円となります。ご自身の契約内容を確認してみましょう。
保険を使うと保険料は上がる?
火災保険は自動車保険とは異なり、保険を使っても等級が下がったり保険料が上がったりすることはありません。
自然災害は誰のせいでもないため、何度使っても保険料は変わらないのが一般的です。
安心して申請してください。
信頼できる修理業者の選び方
「火災保険で実質無料」と強く勧誘してくる業者には注意が必要です。
業者選びのポイント
- 地域で長く営業している実績があるか
地元の評判を確認しましょう。
- 詳細な見積書を作成してくれるか
「一式」ではなく、項目ごとの金額が明記されているか確認します。
- 無理に契約を急かさないか
保険金が確定する前に工事を強要する業者は避けましょう。
(参考:日本損害保険協会)
まとめ
火災保険で雨漏りは修理できますが、その原因が「自然災害」であることが絶対条件です。
台風や大雨の後に雨漏りが発生した場合は、経年劣化と決めつけずに、まずは専門業者に調査を依頼することをおすすめします。
- 台風や強風による被害は「風災」として補償される
- 経年劣化や施工不良は対象外となる
- 申請期限は3年だが、早めの行動が大切
- 保険を使っても将来の保険料は上がらない
高額な修理費用を少しでも抑えるために、火災保険を正しく活用して、あなたの大切な住まいを守りましょう。まずは保険証券の内容を確認することから始めてみてください。
フォームでのご相談や質問・無料診断・お見積もりの
ご依頼は24時間受付しています。
下記お問い合わせフォームからのご相談には、24時間以内に返信しています。携帯電話メールアドレスへの返信が、携帯電話側のセキュリティのために届いていないことがあります。その場合は、お手数をおかけいたしますが、もう一度、下記メールアドレスへご連絡ください。
Mail:info●morenashi.com (●は@に置き換えてください)


