

水害(水災)って?火災保険で補償されるの?補償される範囲は??
あま市・津島市・愛西市・清須市・大治町・名古屋市を中心に外壁塗装・屋根塗装・屋根工事・雨漏り・防水工事・リフォーム専門店モレナシホームです。
こちらのアドバイス集で外壁塗装・屋根塗装・屋根工事・雨漏り・防水工事・リフォームにアドバイスや最新情報をお届けします。きっとお役に立てる情報もあると思いますので是非参考にしてください
近年の異常気象で地震や台風、千葉県に起きた大雨や集中豪雨などが多発しています。
現在は災害がいつどこで起きるかわからないほど頻発しています。
一面湖のような市街地で愛車や住宅が水に浸水してしまいそれを目の当たりにするのはとても苦しくなります。
ですが、洪水で被災した場合火災保険がどこまで適用されるのか、災害が起こる前に自分の入っている保険を確認するようにしましょう。
水災に対応している火災保険とは?
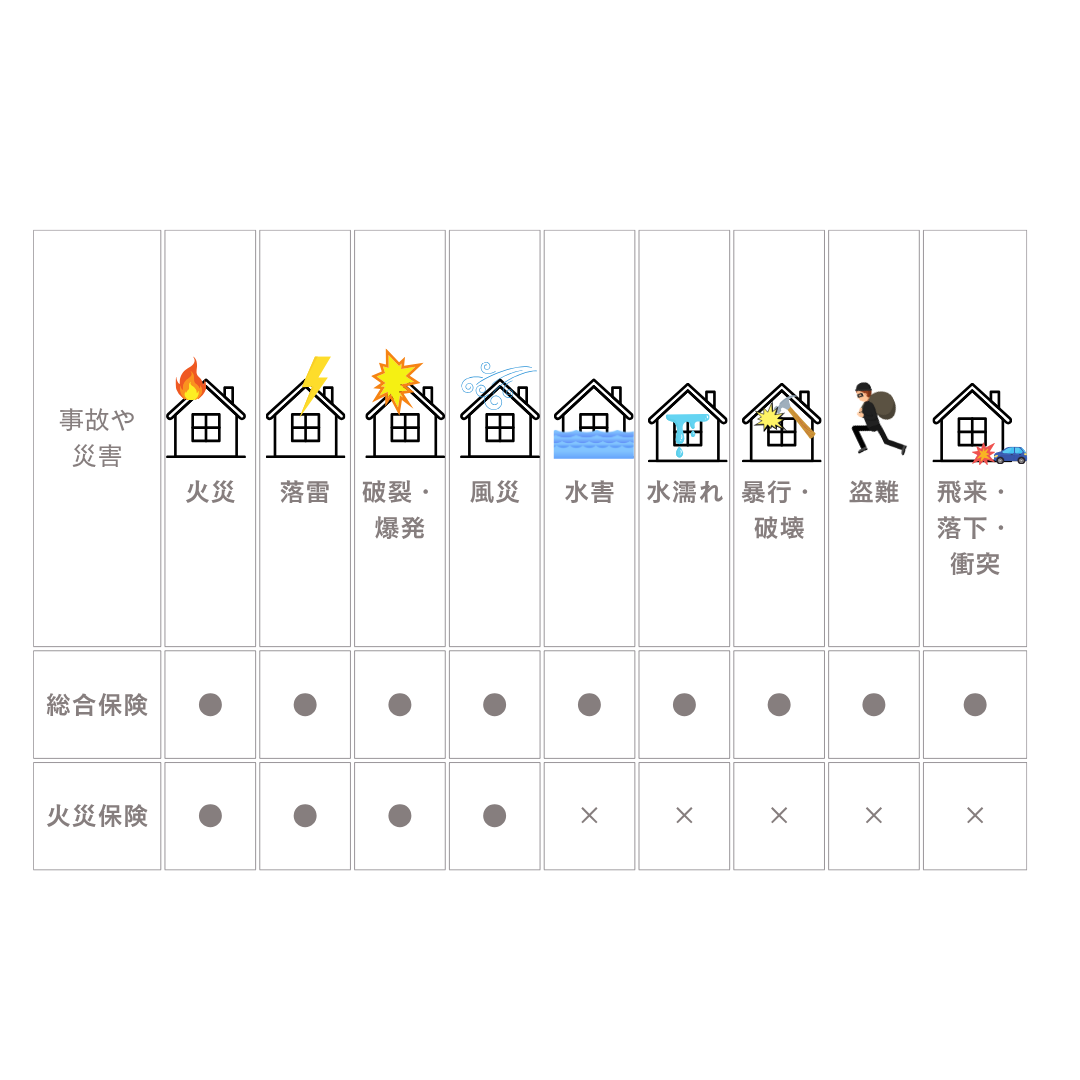
多くの火災保険では水災に対してはオプションという位置付けをされている場合が多いです。
加入している火災保険によって多少の違いはありますが、住宅総合保険という火災保険のカテゴリーがあります。
従来の火災保険ではデフォルトでサポートされていない水災も補償されている保険になります。
このような住宅総合保険であれば補償範囲を気にすることなく水災に備えることができます。
しかし、単なる火災保険に加入している場合ですと、水災に関しては特約になる為オプションに加入しているかどうか確認が必要となります。
水災にあってしまってから火災保険を確認して、加入してなかったでは遅い為、この記事を読み終わってからご自身が加入している火災保険の確認をするようにしましょう。
住宅総合保険の補償範囲
住宅に対する総合的な補償という意味で住宅総合保険という名称が付けられ、従来の火災保険であれば特約的な位置付けの水災に対しても、住宅総合保険では水災が包含される補償としています。
以下は火災保険がサポートする災害の例になります。
火災保険は、色々な自然災害に対応しているが、水災への対応はデフォルトではありません。
自然災害や事故の具体的な説明は、後で記述させていただきます。
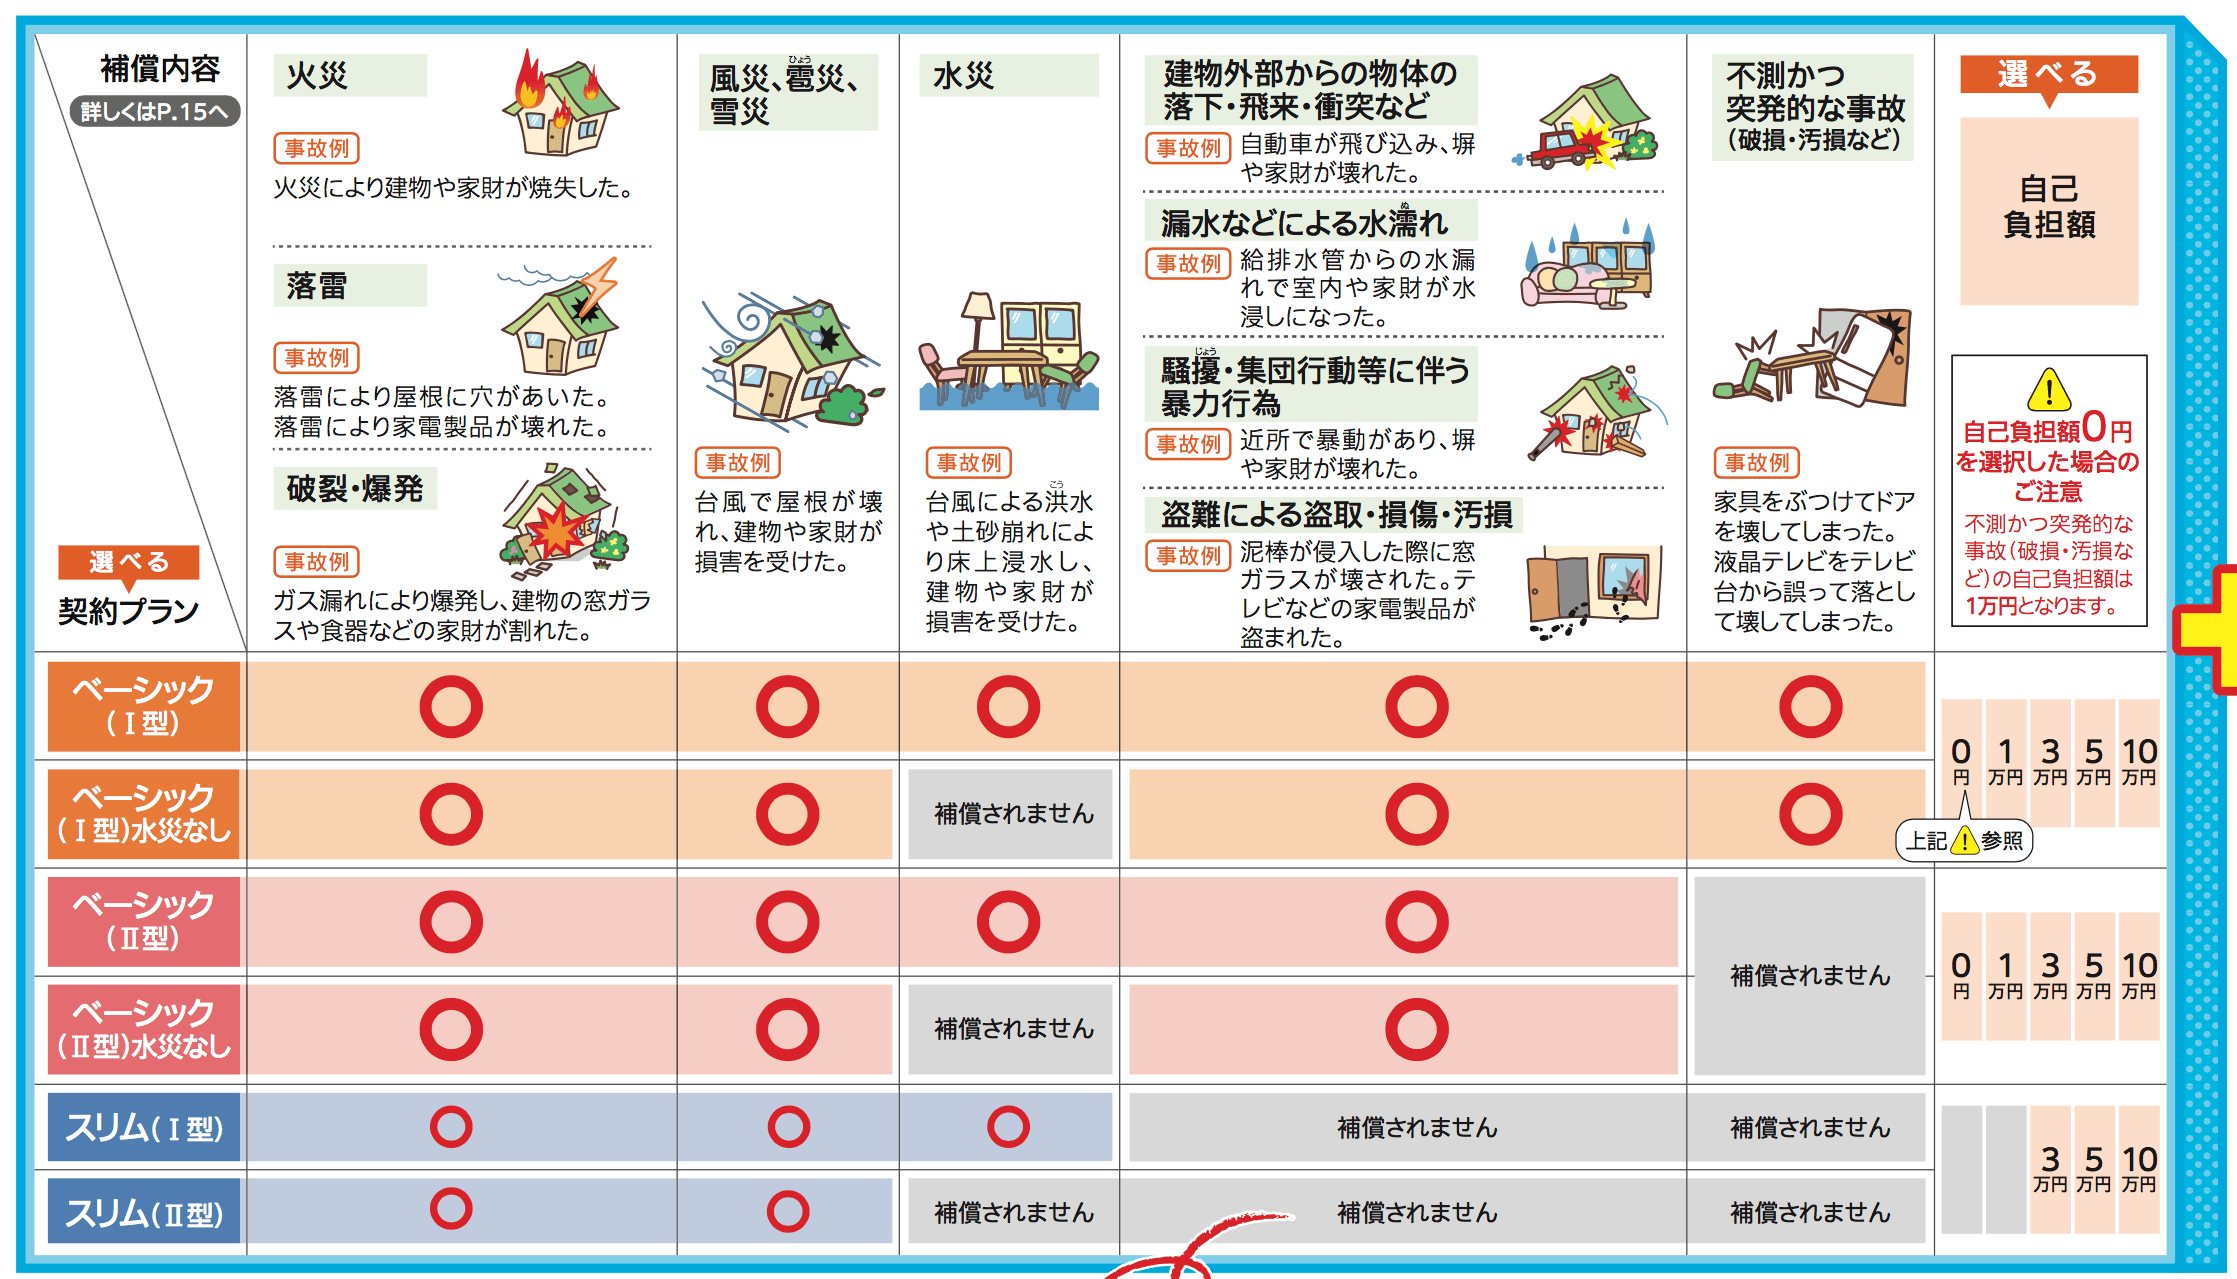
水災の補償基準と割合・損害保険金の支払い計算方法
住宅総合保険であれば、水災も補償されますが、風害や車両の衝突であれば、契約金額を上限に事故の規模に応じた復旧費用が補償されるが、水災の場合には補償される/補償されない、の基準や支給される保険金の上限が存在するので、基準である線引きの部分の意味合いを把握しておくことが必須になります。
水災に保険上被災したと認定されるには、以下の基準(①と②)をクリアする必要があります。
この基準は①か②のどちらかの基準を満たしていれば大丈夫です。
①損害割合が30%以上
②床上浸水又は地盤面より45cmを超える浸水
もう一つの基準は保険金の支払基準だ。以下の(a)、(b)、(c)の区分で保険金が支払われる。
(a)損害割合が15%未満 保険金額の5% (床上浸水のとき)
(a)算出方法:保険金額×5%
(b)損害割合が15%-30%未満 保険金額の10%(床上浸水のとき)
(b)算出方法:保険金額×10%
(c)損害割合が30%以上 損害額(又は保険金額)の70%
(c)算出方法:保険金額または損害額×70%
上記のような被害額の算出方法は実損額ではなく、損害に程度に応じて保険金を算出しています。
実損害額で算出しない理由としては水災補償の保険金の支払額が非常に大きくなってしまう可能性があるからです。
その為、被害状況によっては建物の再建や家財の再購入に十分な補償が受けられない場合があります。
自分が入っている火災保険・住宅総合保険の支払われる保険金が十分かどうかをよく考慮しておくことが大事になってきます。
また、現在の火災保険は商品開発の活発に進められています。
柔軟な考えの保険もあるため加入している火災保険の内容を精査して乗り換えも検討するようにしましょう。
住宅総合保険の補償の意味合い
従来の火災保険では水災に関しては特約という形で災害をカバーしていました。
この考え方は地震保険と同様になります。
災害の発生範囲が広範囲になり被災家屋にも及んでしまう為損害保険会社という私企業が引き受けるにはリスクが高すぎるからです。
地震保険は火災保険の契約額の50%までと言う制約があります。
これは、地震による被災は広範囲に及んでしまい損失額が大きく制度の維持や高額化する保険料による加入へのハードルが高くなることを防止するために補償と言うより生活再建の一助という位置付けで運営されています。
水災に対する補償も地震保険と同様の考え方に基づいて運営されているので、前述の様な制限が付与されることになります。
損害保険や火災保険、生命保険の仕組みを知りましょう
皆様が加入している保険で馴染みがあるのは生命保険だと思います。
加入している生命保険の仕組みは勉強していても火災保険のことがよくわかっていない人は多いと思います。
そのため損害保険と火災保険の仕組みや生命保険との違いを理解することが重要になってきます。
火災保険と損害保険の違いは?洪水・高潮・土砂くずれどの補償なの?
損害保険や損害保険会社の略称として損保と言います。
火災保険と損害保険の違いはなんでしょうか?
この違いを俯瞰的に表すと、損害保険が全体の大きなカテゴリーで火災保険が具体的な個別の保険になります。
また、火災保険という名称から火事における損害を補償する保険というイメージがありますが、火災保険は自然災害から事故に至るまで様々な被災をカバーすることが可能です。
①火災
もしも貰い火で自宅が焼けてしまっても、法的には火元の損害賠償は免責されます。
つまりお隣さんからの火災でそのもらい火で自宅が消失してしまってもお隣さんの損害賠償にはならないということです。
その為、類焼した場合には、貰い損となるので、火災に対する備えは必須です!
火災保険では、失火・放火・類焼等で、自己の建屋や家財が被災した場合に保険金が支払われることになります。
②落雷
落雷での出火や屋根・壁の破損が生じた場合には家屋が保険の対象であれば補償されます。
また、家財も保険の対象であれば雷によるサージ電流での家電製品(PCやTV等)が破損したときにも補償される。
③破裂・爆発
破裂や爆発の定義が解り難いですが、高圧ガスタンクが内部の圧力の異常な上昇で急速な破壊が生じた場合が破裂で、プロパンガスの様な可燃性ガスの漏出に引火して急速な燃焼が生じた場合が爆発、といったイメージになります。
これらが原因で家屋や家財が被災した場合に損害が補償されます。
④風災・雹際・雪災
この災害は、定義が厳密に決められています。
風害は台風、旋風、竜巻、暴風等の自然現象による大風を原因とする災害を言います。
例えば、屋根瓦が飛散した等が相当します。
また、雪災とは雪の重み、雪の落下等による事故又は雪崩と定義されます。
融雪水の漏水もしくは凍結、融雪洪水又は除雪作業による事故は除外される為注意が必要です。また、洪水や高潮等は除外されます。
⑤水災
水災に対してデフォルトで補償されている火災保険は少ないです。多くの火災保険では水災は特約として補償する対象になっています。
その為、ご自身の加入している保険が水災の特約に加入しているかどうかチェックするようにしましょう。
ここでいう水災は台風や暴風雨などに起因する洪水、高潮、土砂崩れです。
ただし、洪水による家屋や家財の被災の補償は床上浸水の場合となります。
例えば、地震が原因となる津波や土砂崩れの損害の場合は水災補償ではなく地震保険となります。
また、混同されやすいのが水濡れや漏水事故です。
マンションなど階層がある住宅に多いトラブルが水濡れや漏水事故です。しかし、水濡れや漏水事故による損害は水災補償ではなく、水濡れの補償となります。
⑥建物外部からの物体の下落・飛来・衝突
このカテゴリーは自然災害というよりは事故のカテゴリーに属する災害になります。
ドライバーが運電を誤ったために自動車が門塀を破壊にた事故や、飛行機やヘリコプターからの落下物による家屋や家財の破損が対象になります。
⑦漏水等による水濡れ
マンションやアパートの上階から給排水管お破損などによる漏水で家電製品が使用不可能になった場合などに対する補償です。
ただし、火災保険の種類によっては対象とならない場合があるので注意が必要になります。
⑧騒擾・集団行動等に伴う暴力行為
デモ隊による集団暴力事件が対象になります。
デモ隊などに門塀や建屋の壁を破壊された場合に補償されます。
⑨盗難による盗取・損傷・汚損
空き巣による家屋への浸入で窓ガラスや玄関が破壊された場合に補償されます。
さらに家財も保険の対象ならば、家財が盗まれた場合や破損された時も補償されます。
⑩不足かつ突発的な事故(破損・汚損など)
うっかり事故での破損に対する補償です。
部屋の模様替えでうっかり家財を落としてしまって破損した等のような事故を対象にしています。しかし、その機能に支障をきたさない損害は補償の対象にはなりません。
水災補償が適用外となるケースは?
水災補償が適用されるケースは、損害割合が30%以上であること、床上浸水または地盤面から45cmを超えた浸水であることです。
そのため、この条件に当てはまらない場合は保険が適用できません。
水災補償と名前がついている通り、いくら風や雪、雹、地震等の自然災害で損害を被ったとしても水災では補償されないので間違わないようにしておくこと必要となります。
風や雪、雹の補償は風災・雪災・雹災補償、地震による損害は地震保険による補償となり、別補償になるので加入する火災保険の補償内容を把握しておく事が大事になってきます。
一般的に水災は火災保険のオプションとして設定がされている事が多いため、水災補償が含まれているかどうか確認してみましょう。
また、地震保険も別契約となるため、地震大国である日本では地震保険の加入も一緒に検討する事をおすすめします。
また、保険が適用できないケースは他にもあります。
それは保険金の請求までは期限があり、期限の3年が経ってしまった場合は保険金を受け取ることができない可能性があります。
そのため、水災事故にあった時は速やかに保険会社に連絡して保険金請求の手続きを行うようにしましょう。
しかし、保険金請求期限が過ぎてしまった場合でも例外的に保険金の請求が認められるケースがあります。
それは水災補償を付けていることを忘れていたり、火災保険に加入していることを知らなかった場合です。
また、保険会社によって法律とは異なる請求期限を設けていることもあります。
そのような場合は一度保険会社に問い合わせをするようにしましょう。
フォームでのご相談や質問・無料診断・お見積もりの
ご依頼は24時間受付しています。
下記お問い合わせフォームからのご相談には、24時間以内に返信しています。携帯電話メールアドレスへの返信が、携帯電話側のセキュリティのために届いていないことがあります。その場合は、お手数をおかけいたしますが、もう一度、下記メールアドレスへご連絡ください。
Mail:info●morenashi.com (●は@に置き換えてください)


